
Performance e comportamento nelle operazioni di M&A: uno studio comparativo di eventi tra imprese familiari europee e statunitensi quotate in borsa
Autore: Konstantinos Markou
Data: 30-10-2026
Le fusioni e acquisizioni rappresentano alcune delle decisioni più rilevanti che un’impresa possa prendere. Possono consentire l’accesso a nuovi mercati, modificare le dinamiche competitive e accelerare la crescita. Tuttavia, la loro performance rimane incerta. Mentre alcune operazioni creano un valore significativo per gli azionisti, altre non riescono a realizzare il proprio potenziale.
Le imprese familiari aggiungono un’ulteriore dimensione a questa questione. Rispetto alle società ad azionariato diffuso, sono caratterizzate da un orientamento di lungo periodo, da considerazioni reputazionali e dal desiderio di preservare il controllo familiare attraverso le generazioni. La loro proprietà concentrata può migliorare il monitoraggio e allineare gli interessi dei manager e degli azionisti. Allo stesso tempo, le imprese familiari possono agire con maggiore cautela o accettare rischi più elevati quando è in gioco il controllo familiare. Tuttavia, le imprese familiari non operano all’interno di un ambiente istituzionale omogeneo.
Gli Stati Uniti sono generalmente caratterizzati da una maggiore tutela degli investitori e da una proprietà più frammentata. L’Europa, invece, presenta una maggiore eterogeneità nei propri sistemi giuridici e di governance, mentre la proprietà tende a essere più concentrata e le imprese familiari sono più diffuse. Queste differenze conducono alla domanda centrale della ricerca: In che misura la performance e il comportamento nelle operazioni di M&A differiscono tra le imprese familiari europee e statunitensi quotate in borsa?
Disegno della ricerca
L’analisi distingue il comportamento nelle operazioni di M&A dalla performance di breve periodo. La prima parte confronta cinque caratteristiche del comportamento acquisitivo: dimensione dell’operazione, percentuale di azioni acquisite, attività transfrontaliera, frequenza delle operazioni e diversificazione. La seconda parte esamina se il mercato azionario reagisca in modo diverso agli annunci di M&A effettuati da imprese familiari europee e statunitensi quotate in borsa.
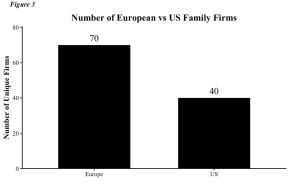
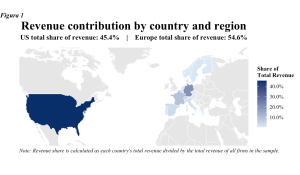
Il campione comprende 70 imprese familiari europee e 40 statunitensi quotate in borsa.
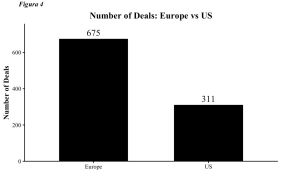
Tra il 1° gennaio 2000 e il 31 dicembre 2024, le imprese familiari europee hanno completato 675 acquisizioni, mentre quelle statunitensi ne hanno completate 311.
Dati e metodologia
Il punto di partenza è stato l’«EY and University of St. Gallen Global 500 Family Business Index», che elenca le 500 maggiori imprese familiari a livello mondiale. Da questo dataset sono state selezionate le imprese familiari europee e statunitensi attualmente quotate. Le operazioni di M&A sono state ottenute dall’universo Deals di Refinitiv Workspace. Refinitiv è stato utilizzato anche per raccogliere i prezzi di mercato giornalieri e i rendimenti azionari necessari per lo studio di eventi. Lo screening iniziale ha prodotto 2.352 eventi di M&A. Il dataset è stato successivamente perfezionato eliminando le osservazioni prive di informazioni essenziali, come il valore dell’operazione o la data dell’annuncio. Sono state escluse anche le potenziali operazioni duplicate e quelle prive di dati di mercato o finanziari sufficienti. Il campione finale utilizzato nell’analisi empirica principale comprendeva 986 operazioni di M&A completate. Poiché il valore dell’operazione, la percentuale di proprietà e la frequenza delle operazioni erano caratterizzati da asimmetria e valori anomali, lo studio ha utilizzato le mediane e i test della somma dei ranghi di Wilcoxon. È stato inoltre applicato un intervallo di confidenza bootstrap alla differenza nel valore mediano delle operazioni. L’attività transfrontaliera e la diversificazione sono state esaminate mediante test a due campioni per l’uguaglianza delle proporzioni.
Misurazione della performance di M&A nel breve periodo
La performance di breve periodo è stata valutata mediante la metodologia dello studio di eventi. I rendimenti azionari normali sono stati stimati in un periodo compreso tra 250 e 30 giorni prima dell’annuncio. I rendimenti normali sono stati stimati utilizzando il modello del rendimento medio costante. I rendimenti effettivi sono stati quindi confrontati con quelli normali per calcolare i rendimenti anomali, che rappresentano i guadagni o le perdite aggiuntivi associati all’annuncio dell’operazione di M&A. I rendimenti anomali all’interno di ciascuna finestra dell’evento sono stati aggregati per calcolare i rendimenti anomali cumulati, o CAR. Un CAR positivo indica la creazione di valore per gli azionisti, mentre un CAR negativo rappresenta una perdita.
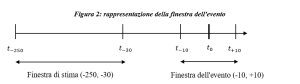
Sono state esaminate tre diverse finestre dell’evento:
- Da un giorno prima a un giorno dopo l’annuncio: (-1, +1)
- Da tre giorni prima a tre giorni dopo l’annuncio: (-3, +3)
- Da dieci giorni prima a dieci giorni dopo l’annuncio: (-10, +10)
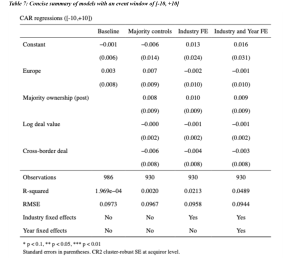
Sono stati stimati quattro modelli di regressione trasversale: un modello di base, un modello che controlla per la proprietà di maggioranza, il valore dell’operazione e lo status transfrontaliero, un modello con effetti fissi di settore e un modello completo che include sia effetti fissi di settore sia effetti fissi temporali. L’analisi è stata inoltre ripetuta per i periodi precedenti e successivi alla crisi finanziaria ed estesa mediante un modello di interazione settoriale.
Le imprese familiari statunitensi realizzano operazioni di maggiori dimensioni
La prima differenza comportamentale significativa riguarda la dimensione dell’operazione. Il valore mediano delle acquisizioni completate dalle imprese familiari statunitensi era pari a 201,91 milioni di euro, rispetto ai 106,80 milioni di euro delle imprese familiari europee.
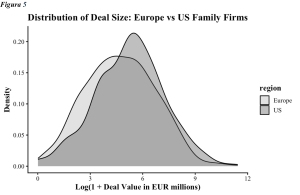
La distribuzione delle operazioni statunitensi è posizionata a destra di quella europea, indicando che le imprese familiari statunitensi realizzano generalmente operazioni di maggiori dimensioni. Il test di Wilcoxon produce un p-value di 0,000128, il che indica che la differenza è altamente significativa dal punto di vista statistico. Anche l’analisi bootstrap supporta questo risultato, poiché la differenza stimata nel valore mediano delle operazioni è pari a 95,11 milioni di euro, con un intervallo di confidenza al 95% compreso tra 49,79 e 153,75 milioni di euro. Le evidenze mostrano quindi che le imprese familiari statunitensi realizzano operazioni di M&A significativamente più grandi rispetto a quelle europee.
Le imprese familiari statunitensi acquisiscono quote di proprietà maggiori
La seconda differenza riguarda la percentuale acquisita della società target. La percentuale mediana di azioni acquisita dalle imprese familiari statunitensi era pari al 100%, rispetto al 65% delle imprese familiari europee.
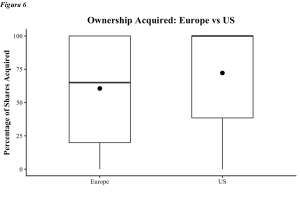
Il grafico mostra che una quota elevata delle acquisizioni statunitensi è costituita da acquisizioni totali. Le imprese familiari europee, invece, sembrano più propense ad acquisire partecipazioni parziali. Il p-value del test di Wilcoxon è pari a 0,00000827, confermando che la differenza è statisticamente significativa. Le imprese familiari statunitensi seguono quindi un approccio acquisitivo maggiormente orientato al controllo, mentre quelle europee tendono ad acquisire quote di proprietà inferiori.
Le imprese familiari europee realizzano più acquisizioni transfrontaliere
Una differenza particolarmente significativa emerge nell’attività di acquisizione internazionale. Circa il 71% delle acquisizioni completate dalle imprese familiari europee era costituito da operazioni transfrontaliere, rispetto al 32% delle imprese familiari statunitensi.
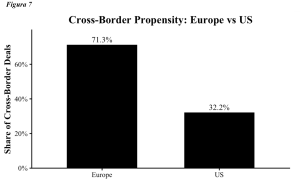
La differenza è statisticamente significativa, con un p-value del test delle proporzioni a due campioni pari a circa 9,49 × 10⁻³¹. L’Europa è composta da numerose economie confinanti relativamente piccole. Le imprese familiari europee potrebbero quindi avere la necessità di espandersi oltre i mercati nazionali per individuare ulteriori opportunità di crescita. Le imprese familiari statunitensi, invece, operano all’interno di un’economia nazionale considerevolmente più grande, rendendo le acquisizioni internazionali meno essenziali per la crescita.
Frequenza delle operazioni e diversificazione
Le imprese familiari europee hanno completato una mediana di sette operazioni per impresa, rispetto alle sei operazioni delle imprese familiari statunitensi.
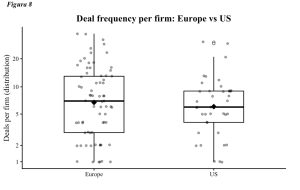
Sebbene il grafico indichi una mediana leggermente superiore per le imprese europee, il p-value del test di Wilcoxon è pari a 0,519. La differenza non è quindi statisticamente significativa. Nessuno dei due gruppi può essere descritto come sistematicamente più attivo dell’altro nelle acquisizioni.
La diversificazione è stata misurata in base all’appartenenza dell’impresa acquirente e della società target allo stesso macro-settore. Circa il 69,63% delle acquisizioni europee riguardava imprese appartenenti allo stesso settore, rispetto al 73,63% delle acquisizioni statunitensi.
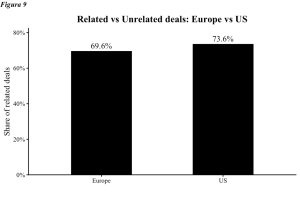
Le imprese familiari statunitensi sembrano diversificare leggermente meno rispetto a quelle europee. Tuttavia, il p-value del test delle proporzioni è pari a 0,226, il che indica che la differenza non è statisticamente significativa. La principale distinzione tra i due gruppi riguarda quindi la struttura e la tipologia delle operazioni, piuttosto che la disponibilità complessiva a realizzare acquisizioni o a diversificare in altri settori.
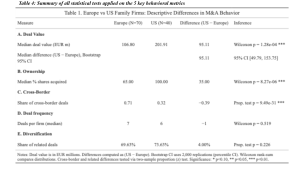
Nel complesso, le imprese familiari statunitensi sono caratterizzate da acquisizioni di maggiori dimensioni, con una proprietà più concentrata e maggiormente orientate al mercato domestico. Le imprese familiari europee sono invece caratterizzate da operazioni più piccole, meno orientate al controllo e più internazionali. Questi risultati sono descrittivi e non causali. Dimostrano che i due gruppi si comportano in modo diverso, ma non stabiliscono le ragioni da cui derivano tali differenze.
Comportamenti diversi, performance di breve periodo simili
Nonostante le chiare differenze nel comportamento relativo alle operazioni di M&A, i risultati dello studio di eventi non individuano una differenza sistematica nella performance di breve periodo. Nei quattro principali modelli di regressione, il coefficiente associato alle imprese acquirenti europee rimane ridotto e statisticamente non significativo. Questo risultato permane dopo l’introduzione dei controlli a livello di operazione e degli effetti fissi di settore e temporali. La conclusione è inoltre coerente in tutte e tre le finestre dell’evento. Pertanto, non è possibile respingere l’ipotesi nulla secondo cui le imprese familiari europee e statunitensi quotate in borsa non differiscono nella performance di M&A di breve periodo. Il mercato sembra attribuire livelli simili di creazione di valore nel breve periodo alle acquisizioni annunciate dai due gruppi, nonostante la struttura delle loro operazioni sia sostanzialmente diversa.
La crisi finanziaria ha modificato i risultati?
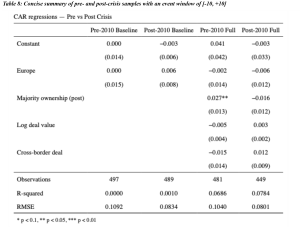
Per verificare se i risultati siano cambiati nel tempo, il campione è stato suddiviso in un periodo precedente e in uno successivo alla crisi finanziaria. Il coefficiente Europa è rimasto statisticamente non significativo in entrambi i periodi. La crisi finanziaria, pertanto, non sembra aver modificato la performance relativa di breve periodo delle operazioni di M&A realizzate dalle imprese familiari europee e statunitensi. Il coefficiente della proprietà di maggioranza era positivo e statisticamente significativo nel periodo precedente alla crisi, suggerendo che l’acquisizione del controllo di maggioranza fosse associata a una performance positiva di breve periodo in tale fase. Tuttavia, dopo la crisi, l’effetto è diventato negativo e statisticamente non significativo. La dimensione dell’operazione e lo status transfrontaliero non hanno prodotto risultati coerenti o statisticamente significativi nei due periodi.
La performance varia tra i settori?
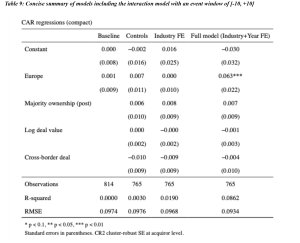
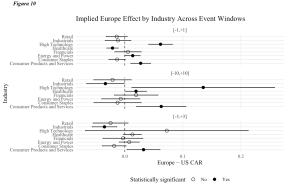
L’analisi del modello di interazione settoriale fornisce alcune evidenze di differenze specifiche tra i settori. Nel settore di riferimento, «Prodotti e servizi di consumo», le imprese familiari acquirenti europee hanno ottenuto un CAR superiore di circa 6,3 punti percentuali rispetto alle imprese familiari statunitensi operanti nello stesso settore. Il risultato era statisticamente significativo al livello dell’1%. Prodotti e servizi di consumo è stato l’unico settore in cui la differenza di performance è rimasta statisticamente significativa in tutte e tre le finestre dell’evento.
I risultati suggeriscono inoltre che le imprese familiari statunitensi abbiano registrato una performance superiore nel settore Industriale, mentre quelle europee abbiano ottenuto risultati migliori nell’Alta tecnologia. Tuttavia, queste differenze non erano significative in tutte le finestre dell’evento. Diversi intervalli di confidenza sono relativamente ampi perché alcuni settori comprendono un numero comparativamente ridotto di operazioni di M&A. La significatività statistica dipende anche dal settore e dalla finestra dell’evento selezionata. I risultati settoriali devono quindi essere interpretati con cautela. Indicano una possibile eterogeneità a livello di settore, ma non sono sufficientemente coerenti da modificare la conclusione principale dello studio.
Conclusioni
Le imprese familiari europee e statunitensi quotate in borsa adottano comportamenti diversi nelle operazioni di fusione e acquisizione. Le loro transazioni differiscono significativamente per dimensione dell’operazione, percentuale di proprietà acquisita e attività transfrontaliera. Tuttavia, queste differenze comportamentali non si traducono in differenze sistematiche nella performance di M&A di breve periodo. Nessuno dei due gruppi registra sistematicamente una performance superiore all’altro intorno alla data dell’annuncio. I risultati suggeriscono pertanto che strategie di acquisizione differenti possano condurre a risultati comparabili in termini di valore per gli azionisti nel breve periodo.
Una possibile spiegazione discussa nello studio è che le caratteristiche condivise dalle imprese familiari, tra cui l’orientamento di lungo periodo, la proprietà concentrata e un approccio disciplinato agli investimenti, possano essere più importanti per la performance di M&A di breve periodo rispetto alle differenze regionali. Tuttavia, questa rimane una possibile interpretazione e non una conclusione causale definitiva. L’analisi presenta inoltre alcuni limiti. I modelli di regressione hanno un potere esplicativo relativamente basso e l’analisi settoriale presenta intervalli di confidenza ampi nei settori con meno osservazioni. Inoltre, lo studio di eventi utilizza esclusivamente il modello del rendimento medio costante per stimare i rendimenti normali. Infine, lo studio si concentra esclusivamente sulle reazioni di mercato nel breve periodo. Non esclude pertanto la possibilità che le differenze tra le imprese familiari europee e statunitensi possano emergere su un orizzonte temporale più lungo.
La ricerca futura potrebbe esaminare la performance di M&A di lungo periodo utilizzando misure contabili, che potrebbero cogliere più efficacemente l’integrazione successiva all’acquisizione e la realizzazione delle sinergie. Potrebbe inoltre confrontare imprese familiari e non familiari per verificare l’esistenza di uno specifico effetto dell’impresa familiare. Nel complesso, l’ambiente istituzionale può influenzare il comportamento nelle operazioni di M&A delle imprese familiari quotate in borsa, ma non si traduce automaticamente in differenze nella performance di M&A di breve periodo.


 LinkedIn:
 Instagram: