
LA RIVOLUZIONE ELETTRICA NON DECOLLA FINCHÉ IL SISTEMA NON CAMBIA
Autore: Davide Pellegrinelli
Data: 16-10-2026
Era il 3 luglio del 1886, a Mannheim, Karl Benz portò per la prima volta la sua Patent‑Motorwagen fuori dall’officina: era la prima volta nella storia che un mezzo fosse in grado di muoversi autonomamente su strada pubblica, senza cavalli o binari. Da quel momento, l’automobile è diventata uno dei simboli più potenti del progresso. Ingegneri e visionari di tutta Europa svilupparono la propria interpretazione di automobile: a vapore, con il motore a scoppio alimentato a benzina, oppure elettrica.
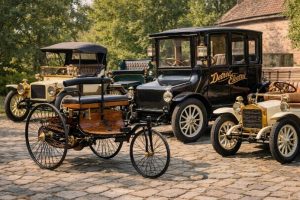
Le auto elettriche si guadagnarono il segmento di mercato della ricca borghesia urbana perché più semplici da guidare, silenziose e pulite; tuttavia, nel dopoguerra ci fu una convergenza tecnologica verso il motore a benzina in quanto la catena di montaggio aveva abbattuto i costi di produzione, la tecnologia era più adatta a lunghi viaggi e le stazioni di rifornimento si svilupparono velocemente anche fuori dai centri urbani.
La riscoperta dell’elettrico è avvenuta solo a fine Novecento, spinta da batterie più leggere e performanti e dalla crescente attenzione verso l’ambiente. Ma l’industria non era pronta: la domanda era ancora acerba e il rischio percepito troppo alto. A cambiare le carte in tavola sono state le normative degli ultimi dieci anni, che hanno imposto una transizione accelerata, soprattutto in Europa.
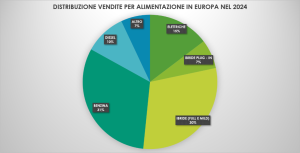
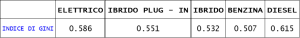
Analizzando i dati relativi al mercato automobilistico europeo del 2024 si osserva che solamente il 15% delle vendite totali era costituita da auto alimentate solamente dal motore elettrico. Inoltre, un indice di Gini più elevato rispetto alle altre alimentazioni mostra una forte disomogeneità: ci sono mercati dove l’elettrico è molto diffuso (come nel Nord Europa) e altri dove fatica a imporsi. Una situazione ben lontana dalle aspettative delle istituzioni politiche e che ha messo in difficoltà i produttori europei, storicamente leader del settore.
Infatti, Volvo ha pubblicato nel periodo 2021 – 2023 dati economici separati tra le sue vetture termiche ed elettriche e questo ha messo in luce alcuni aspetti interessanti. Nel 2023, il margine industriale (ricavi al netto dei costi di produzione) di un’auto elettrica di Volvo si attestava sul 8.7% mentre per un’auto termica il valore saliva a 23.4% (quasi tre volte tanto!). Il fatto è che, nonostante un’auto elettrica abbia molti meno componenti e sia quindi più efficiente da produrre, gli investimenti per costruire le fabbriche di produzione sono altamente capital intensive (automazione, robotica avanzata, ambienti controllati per le batterie) e vengono ammortizzati solo su volumi molto alti. In pratica, produrre un’auto elettrica potrebbe essere più conveniente ma solo se i livelli di produzione sono molto elevati: Tesla ha volumi enormi e i margini sono in linea (in alcuni casi superiori) con quanto generavano i produttori prima di questo cambiamento; i grandi costruttori europei sono in sofferenza.
La situazione cambierà? Quali fattori favoriscono la diffusione delle auto elettriche? Quali fattori la impediscono?
Per rispondere a queste domande sono state condotte una serie di analisi di correlazione bivariata tra la quota di auto elettriche vendute sul totale del mercato e una serie di variabili che descrivono il mercato di riferimento. Questa metodologia, seppur con i suoi limiti, ci consente di comprendere in modo analitico se ciascun fattore analizzato è correlato linearmente o meno con la quota di vendita di auto elettriche e la direzione della correlazione. Le dimensioni analizzate sono la struttura del mercato, le infrastrutture, le normative, la convenienza economica e il contesto sociale.
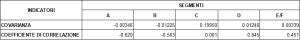
Un primo aspetto che si osserva è che nei mercati in cui la quota di vendita di auto piccole (segmento A e B) è maggiore, la quota di auto elettriche vendute è più bassa; al contrario, dove la quota di vendite di auto più grandi è maggiore (segmenti C ed oltre), la quota BEV è più alta. La correlazione con la quota di segmento D è la più intensa come mostra la tabella dei coefficienti di correlazione. Questa tendenza è il risultato di diversi fattori: prezzo, offerta e aspetti tecnici.
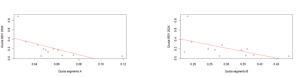
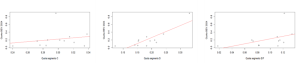
Per quanto riguarda il prezzo, un’osservazione dei listini evidenzia un delta prezzo tra termico ed elettrico molto ampio nei segmenti più piccoli e tende a diminuire gradualmente nei segmenti superiori. Oltre ad un tema di prezzo, si osserva che nei segmenti più alti le case automobilistiche generano margini maggiori e questo ha spinto verso una maggiore elettrificazione; al contrario, i segmenti più piccoli soffrono margini bassi e quindi l’offerta è ridotta.
Se dal lato offerta, i produttori si stanno rendendo conto che per raggiungere volumi di elettrificazione maggiori è necessario aumentare l’offerta anche nei segmenti più bassi, sul tema dei prezzi ci sono ancora grandi difficoltà nel trovare una soluzione. Il battery as a service (leasing della batteria) non sarebbe, però, una cattiva idea: il cliente compra l’auto priva di batteria e quest’ultima viene offerta a fronte del pagamento di un canone periodico. I vantaggi spaziano dalla riduzione dell’investimento iniziale (la batteria pesa mediamente al 40% del costo complessivo), alla riduzione del rischio di difetti. Inoltre, è possibile passare ad una batteria di nuova generazione continuando a pagare il canone senza dover sostituire l’intera automobile.
Infine, le auto di dimensioni più grandi possono montare batterie più capienti che consentono di percorrere un numero di chilometri sufficiente anche durante viaggi più lunghi.
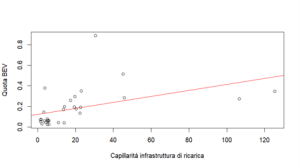
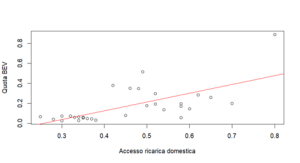
La struttura del mercato è solo uno dei tanti aspetti che influenzano la transizione. Infatti, passando alle infrastrutture di ricarica, si osserva una correlazione positiva con la capillarità delle colonnine pubbliche e la quota di accesso alla ricarica domestica (stimata in base alle caratteristiche delle abitazioni), con un’intensità maggiore per quest’ultima (coefficiente di correlazione pari a 0.65 contro lo 0.45 della ricarica pubblica). Secondo le stime Bloomberg, la maggioranza di chi possiede un’auto elettrica la ricarica a casa dove è più comodo e conveniente (tra il 20% e il 60% in meno rispetto al costo al kWh alla colonnina pubblica). Il problema è che, per ricaricare l’auto a casa, è necessario possedere un box o un posto auto dove installare la colonnina. Non tutti godono di questo lusso. Per questo motivo, il successo dell’elettrico passa dalla capacità di intercettare anche le esigenze di queste persone, per esempio, sviluppando tecnologie alternative come il battery swap (la batteria scarica si sostituisce con una carica in apposite stazioni) oppure la ricarica induttiva dinamica (bobine sotto il manto stradale che, emanando campi magnetici, ricaricano le auto che scorrono sopra).
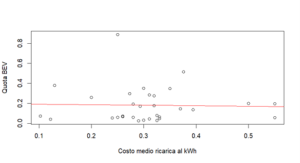
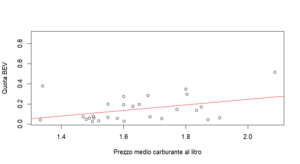
A livello economico si osserva una correlazione positiva della quota di auto elettriche con il prezzo della benzina e negativa con il costo della ricarica al kWh. Come si potrebbe immaginare, più è conveniente passare all’elettrico rispetto alla benzina e maggiore è la quota di vendite; tuttavia, l’intensità di queste correlazioni è molto debole (coefficiente di correlazione con il costo della ricarica -0.028 e 0.387 con il prezzo della benzina). Questo porta a riflettere sul fatto che la diffusione dell’elettrico è molto diversa rispetto alla diffusione del gasolio diversi anni fa: in quel caso, il vantaggio economico ha spinto molti automobilisti a cambiare alimentazione in quanto non richiedeva un cambio di abitudini mentre oggi, nonostante il minor costo di gestione, l’elettrico fatica ad imporsi perché richiede un cambiamento più significativo e pochi sono pronti a sostenerlo.
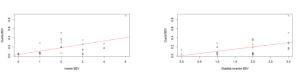
A livello normativo, è stata osservata una correlazione positiva con il livello di incentivi in quanto, dato che un’auto elettrica costa mediamente di più di un’equivalente termica, la loro presenza compensa, almeno in parte, questa differenza. Allo stato attuale, senza incentivi, il mercato faticherebbe a svilupparsi come teorizzato da Friedrich List (1841) nella teoria dell’infant industry. Secondo List, gli incentivi devono consentire lo sviluppo di tutto l’ecosistema: acquisto dell’auto ma anche produzione di batterie, filiere minerarie, gigafactory, infrastrutture di ricarica, competenze tecniche, standard nazionali e reti energetiche. Tuttavia, quando il sistema diventerà maturo, tali interventi dovranno progressivamente ridursi perché il mercato può operare senza il sostegno pubblico.
L’ultima categoria di variabili che influenzano la transizione verso l’elettrico è relativa al contesto sociale. Si osserva una correlazione positiva con il tasso di urbanizzazione, il ruolo decisionale delle donne e la percentuale di laureati; al contrario, la correlazione è negativa con l’età media del paese.
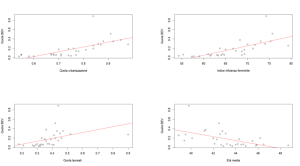
Le motivazioni sono diverse: le auto elettriche sono più adatte all’ambiente urbano perché le distanze sono ridotte, c’è maggiore possibilità di ricaricare l’auto e spesso le amministrazioni comunali offrono incentivi alle auto elettriche come l’accesso gratuito alle ZTL.
La correlazione con il ruolo decisionale delle donne (variabile determinata come prodotto tra percentuale di donne che vivono in ambienti urbani, percentuale di donne laureate e percentuale di donne che lavorano) è interessante da valutare. Agli inizi del 1900 le donne borghesi apprezzavano la motorizzazione elettrica perché più elegante, pulita e semplice da guidare; al giorno d’oggi le donne scelgono l’auto elettrica perché mostrano comportamenti ambientali più virtuosi, come osservato da uno studio della Mintel del 2021.
La correlazione con la quota di laureati si spiega con il fatto che un livello maggiore di istruzione consente di comprendere e valutare in modo più razionale una nuova tecnologia in un contesto dove spesso prevalgono pensieri emotivi.
Infine, la correlazione negativa con l’età media è spiegata dal fatto che la letteratura sociologica riconosce ai giovani una maggiore attenzione all’ambiente e maggiore propensione verso nuove tecnologie.
Dopo aver analizzato tutte le correlazioni lineari presenti tra la quota di vendite di auto elettriche e altre variabili di contesto è possibile costruire un modello di regressione lineare multipla. Questo modello descrive la quota BEV attraverso la seguente funzione:
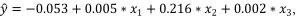 dove x1 corrisponde alle infrastrutture di ricarica presenti su 100 Km, x2 corrisponde alla quota di accesso alla ricarica domestica e x3 corrisponde all’intervento politico come prodotto tra incentivi e stabilità degli stessi. In quanto queste variabili sono controllabili dai decisori, il modello può risultare uno strumento utile per valutare le scelte politiche: analizzando l’impatto che l’intervento sulle variabili indicate avrebbe sulla diffusione delle auto elettriche possono assumere la scelta più opportuna.
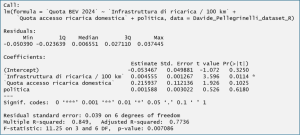
Osservando i coefficienti e testando il modello ci si accorge che se le scelte politiche non sono accompagnate da un impegno da parte dei costruttori la diffusione resta limitata.
Per concludere, le recenti vicende del settore automobilistico possono essere analizzate come una evoluzione rivoluzionaria: la tecnologia si evolve ma questo determina una rivoluzione del sistema nel suo complesso, dalle industrie alle infrastrutture, passando per i comportamenti dei clienti.
Allo stato attuale, la tecnologia è disponibile ma è indispensabile l’impegno di tutte le parti, dalla politica alle industrie, per costruire un sistema in cui l’elettrico sia conveniente, sostenibile e vantaggioso per tutti e le analisi presentate possono essere utili per interpretare meglio questo fenomeno complesso.


 LinkedIn:
 Instagram: