
IL FENOMENO FAST LUXURY: ANALISI DEL CASO MICHAEL KORS E STRATEGIE DI RIPOSIZIONAMENTO
Autore: Anna Mietta
Data: 18-09-2026
Il mercato del lusso contemporaneo ha affrontato negli ultimi anni una profonda trasformazione legata all’emergere del settore Fast Luxury, una dimensione intermedia basata sul compromesso tra ritmi produttivi accelerati e prestigio aspirazionale. Tuttavia, l’adozione di logiche tipiche del mass market innesca pericolosi processi di brand dilution che erodono l’esclusività del marchio e ne compromettono la brand equity.
La presente ricerca indaga queste dinamiche a livello italiano attraverso il caso-studio Michael Kors, con l’obiettivo fondamentale di formulare un piano strategico di riposizionamento verso l’alto capace di sanare gli effetti del declino, riabilitare il brand in chiave esclusiva e intercettare la Gen Z. Mediante l’utilizzo congiunto di quattro tecniche statistiche avanzate (Conjoint Analysis, Cluster Analysis, Multidimensional Scaling e Analisi delle Corrispondenze), lo studio mappa lo spazio percettivo dei consumatori per ridefinire le leve del Marketing Mix e riconnettere il marchio con i segmenti ad alto valore aggiunto.
IL MERCATO
Secondo il report di Business of Fashion & McKinsey & Company (2025), si stima che il mercato della moda di lusso in Italia raggiungerà un valore di circa 20 miliardi di euro a fine 2026; tuttavia, l’80% di questa crescita è trainata dall’aumento dei prezzi piuttosto che dai volumi di vendita, generando una diffusa Luxury Fatigue nella classe media e posizionando il Fast Luxury come il canale d’accesso a maggior potenziale in virtù delle sue cinque caratteristiche principali:
- Accessibilità economica (Kumar et al., 2020);
- Riduzione del time-to-market (Tokatli, 2008);
- Elevata frequenza dei riassortimenti (Caro & Gallien, 2010);
- Distribuzione iper-intensiva (Castaldo, 2008);
- Flessibilità della catena di fornitura (Christopher, 2008).
L’adozione di questo business model da parte di un numero crescente di aziende ha fatto sì che divenisse un vero e proprio settore di mercato, in costante espansione, che vede oggi protagonisti numerosi brand iconici, come Michael Kors, Coach, Longchamp, Furla, Pinko; tra questi si riscontra una strategia standard, basata sulla tripartizione distributiva (flagship store, grandi magazzini e outlet) e su un posizionamento di prezzo nella fascia tra i 200 e i 600 Euro.
A fronte di queste basi comuni, i principali elementi di differenziazione competitiva risiedono nella sostenibilità e nella comunicazione digitale; brand come Coach e Longchamp trasformano la sostenibilità in un pilastro strategico e sfruttano i contenuti organici (UGC) per coinvolgere la Gen Z, mentre altri marchi adottano approcci più conservativi o tradizionali.
In definitiva, la sopravvivenza nel mercato italiano non dipende dal solo presidio della fascia di prezzo, ma dalla capacità di convertire tali leve in vantaggi competitivi unici e distintivi, anziché in semplici risposte ai trend del momento.
METODOLOGIA
Per rispondere alle domande di ricerca, lo studio ha adottato un approccio metodologico misto, combinando ad una preliminare fase qualitativa, una successiva indagine quantitativa. Il cuore statistico della tesi ha previsto l’applicazione sequenziale di quattro tecniche di statistica multivariata:
- Conjoint Analysis, una tecnica analitica che consente di determinare a livello individuale, a partire dalla valutazione globale del prodotto e attraverso una regressione lineare, il valore percepito di ciascun attributo che compone lo stesso (Rao, 2010);
- Cluster Analysis, al fine di suddividere un insieme di oggetti in sottoinsiemi, definiti “cluster”, in modo che gli elementi appartenenti allo stesso gruppo siano massimamente simili tra loro (omogeneità intra-cluster) e massimamente distanti dagli elementi di altri gruppi (eterogeneità inter-cluster) (Hair et al., 2018);
- Analisi delle Corrispondenze, un approccio esplorativo appartenente alla categoria “Attribute-based” delle tecniche di Perceptual Mapping, largamente utilizzato per la sua capacità di sintetizzare tabelle di contingenza di grandi dimensioni (Gower et al., 2010);
- Multidimensional Scaling, un approccio “Non-Attribute Based” che esplora la percezione globale di somiglianza o differenza tra i marchi, permettendo di far emergere le dimensioni latenti e i criteri impliciti che guidano il giudizio del target (Hair et al., 2014).
In termini operativi, la Conjoint Analysis è stata impiegata per scomporre il processo d’acquisto e stimare le utilità parziali attribuite dai consumatori ai singoli attributi dell’offerta. I valori d’utilità individuali così ottenuti hanno costituito l’input per la Cluster Analysis, consentendo di aggregare i rispondenti in cluster in base al valore percepito. Infine, le due tecniche di Perceptual Mapping hanno permesso di proiettare lo spazio percettivo dei consumatori ed evidenziare le distanze competitive tra i brand; l’integrazione dei target direzionali all’interno di tali mappe ha fornito le basi empiriche per la definizione della strategia di riposizionamento.
ANALISI QUANTITATIVA
DESCRIZIONE DEL CAMPIONE
I dati sono stati raccolti mediante un questionario con metodologia CAWI (Computer Assisted Web Interviewing), somministrato a un campione reclutato tramite la tecnica snow-balling, costituito inizialmente da 212 consumatori, e successivamente ridotto a 174 osservazioni a seguito della fase di pulizia iniziale del dataset.
In termini anagrafici, il campione è composto principalmente dalle fasce giovani della popolazione, pur includendo soggetti di età più matura (Grafico 1), e rappresenta in maniera quasi esclusiva la popolazione femminile (98,3%).
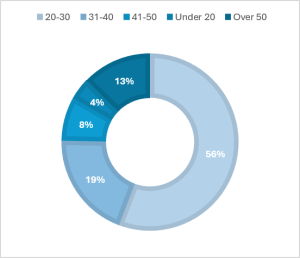
Grafico 1. Distribuzione anagrafica del campione
Dall’analisi dei touchpoint che orientano il processo decisionale dei consumatori emerge una netta prevalenza dei canali digitali, sia in termini di profili social istituzionali (74,1%) che di Influencer Marketing (66,7%), seguiti dalle promozioni (55,2%) e solo in ultimo dai canali tradizionali, quali il passaparola (43,7%), le newsletter (15,5%) e gli spot TV (6,3%).
ANALISI DELLE PREFERENZE
L’applicazione della Conjoint Analysis ha richiesto la predisposizione di un disegno ortogonale preliminare derivante dalla combinazione di tre attributi (Prezzo, Dimensione e Colore) e dei relativi livelli (Tabella 1).
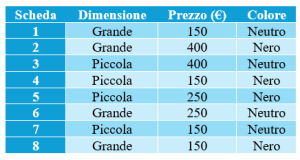
Tabella 1. Disegno ortogonale generato in funzione dell’applicazione della Conjoint Analysis, contenente le otto schede generate con descrizione dei relativi attributi e livelli
La Tabella delle Stime delle Utilità (Tabella 2) rivela che l’attributo Prezzo orienta in modo quasi esclusivo il processo decisionale a livello aggregato, mostrando una relazione di proporzionalità inversa rispetto all’utilità. Gli attributi Dimensione e Colore mostrano pesi decisamente diversi: la dimensione incide per circa il 15% sul processo d’acquisto, con una netta preferenza per i modelli piccoli, mentre il colore ricopre un ruolo marginale dello 0,6%. Segmentando la popolazione per fasce d’età, emerge un’evidenza fondamentale: per i più giovani il prezzo rappresenta l’attributo categoricamente discriminante, un’importanza che si riduce progressivamente nelle fasce adulte fino ad arrivare a un’inversione radicale nei profili senior, dove il colore diventa la priorità assoluta.
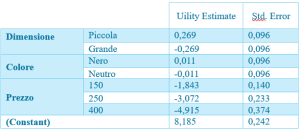
Tabella 2. Tabella delle Stime delle Utilità
SEGMENTAZIONE DEI CONSUMATORI
Partendo dai coefficienti di utilità parziale a livello individuale, sono stati identificati quattro segmenti distinti, denominati sulla base delle preferenze di ciascuno (Tabella 3):
- Razionali Sensibili al Prezzo (N=39), caratterizzati da un’alta sensibilità economica e scarso interesse per le dimensioni ridotte. Essi prediligono il canale Outlet (66,7%) e sono i principali fruitori delle piattaforme multibrand online (53,8%); questo cluster è costituito dal 71,8% da Under 30 e non include profili Over 50;
- Amanti del Piccolo (N=29), costituiti per il 24 % da Over 50, sono fortemente orientati dalle borse mini. Acquistano nel 73% dei casi presso le Boutique monomarca, ricercando l’esperienza e l’assistenza clienti che aggiungono valore alla customer experience.
- Esteti dello Scuro (N=36), guidati selettivamente dalla variante di colore nero, mostrano un comportamento d’acquisto bilanciato, oscillando tra le Boutique (52,8%) e gli Outlet (44,4%); questo cluster è il secondo “più anziano” dopo gli Amanti del Piccolo (22,2%);
- Ricercatori del Neutro (N=70), un segmento bilanciato con una preferenza distintiva per le tonalità neutre. Oltre a prediligere le Boutique come canale di acquisto principale (72,9%), sono i consumatori che in assoluto si recano di più presso i Grandi Magazzini (54,3%). Essi mostrano una distribuzione anagrafica più bilanciata rispetto al primo cluster, pur mantenendo una maggioranza di giovani (61,4%).
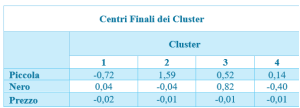
Tabella 3. Centri Finali dei Cluster
Questi segmenti sono stati successivamente profilati attraverso alcune analisi bivariate, che complessivamente hanno mostrato una trasversale influenza dei canali digitali e un interesse alle tematiche ESG.
POSIZIONAMENTO E PERCEZIONE DEL BRAND
Analisi della Brand Equity
La valutazione globale diretta di Michael Kors si attesta su una media di 5,069 (su scala Likert da 1 a 9), suggerendo una percezione di lieve insufficienza del brand nella mente del consumatore. Entrando invece nel dettaglio dei singoli attributi (Grafico 2), la media risulta essere 4,213, indicando in questo caso una percezione inferiore alla soglia minima della sufficienza; gli unici aggettivi a cui è assegnato un punteggio sufficiente (>5,4) sono Popolare ed Economico. I punteggi peggiori, invece, si riscontrano sulla Sostenibilità (3,33), sull’Innovazione (3,36) e sull’Esclusività. (3,49).
Questi dati evidenziano come il mercato fatichi ad associare a Michael Kors i tratti distintivi del lusso, relegandolo a una dimensione più democratica e commerciale, ancora troppo lontana dai valori che ricercano i consumatori.
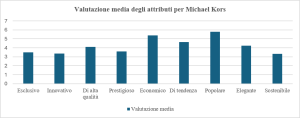
Grafico 2. Valutazione media di Michael Kors in base ai nove attributi valutati dai consumatori su scala Likert da 1 (“pessimo”) a 9 (“ottimo”)
Perceptual Mapping
Il passo successivo è stato mappare lo status quo competitivo attraverso l’Analisi delle Corrispondenze, posizionando i brand e 14 attributi qualificanti in un modello a due dimensioni (Figura 1) capace di spiegare l’83,7% dell’inerzia totale. Denominando gli assi “Classico-Trendy” e “Mass-market/Premium”, emerge che Coach e Longchamp occupano stabilmente il quadrante Premium-Trendy, legandosi a concetti di tendenza e sostenibilità. Al contrario, Michael Kors è l’unico player a registrare punteggi negativi su entrambi gli assi, proiettandosi nel quadrante mass-market/classico in stretta prossimità ai vettori di “Accessibile”, “Scadente” e “Vistoso”.
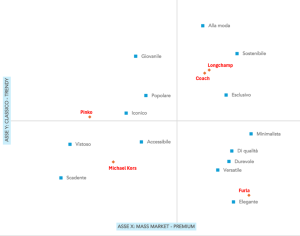
Figura 1. Mappa di posizionamento ottenuta tramite applicazione dell’Analisi delle Corrispondenze, costruita attraverso un grafico a dispersione che considera i brand e gli attributi ad essi associati
Per validare questa evidenza ed escludere l’associazione forzata a specifici attributi, è stato applicato il Multidimensional Scaling partendo da giudizi di somiglianza globale. Lo scenario, mostrato nella Figura 2, rivela un’elevata concentrazione e intercambiabilità psicologica tra quasi tutti i marchi, da cui solo Longchamp si isola collocandosi nell’emisfero opposto; invece, Michael Kors converge, anche in questo caso, nella medesima direzione di “Scadente” e “Vistoso” e la netta distanza dal vettore della Sostenibilità conferma il totale isolamento di Michael Kors dai valori etici richiesti dalla Gen Z.
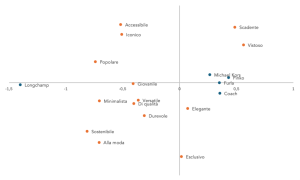
Figura 2. Mappa di posizionamento ottenuta tramite applicazione del Multidimensional Scaling, costruita attraverso un grafico a dispersione che considera le distanze tra i brand e gli attributi esplicativi
STRATEGIA E IMPLICAZIONI MANAGERIALI
Sulla base delle risultanze emerse e dei target selezionati, è stata formulata una strategia di riposizionamento articolata in due fasi (Figura 3). La prima, di breve termine, mira all’allontanamento dal quadrante critico per approssimarsi alle coordinate dell’Eleganza, eleggendo come target i Ricercatori del Neutro. La seconda fase, di lungo periodo, punta alla traslazione verso l’alto per agganciare l’Esclusività e attrarre gli Esteti dello Scuro, mantenendo stabili nell’intera strategia i volumi dei Razionali Sensibili al Prezzo.
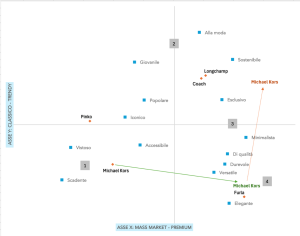
Figura 3. Traiettorie di Riposizionamento per Michael Kors attraverso la Fase 1 (verde) e Fase 2 (arancione) sulla mappa generata tramite Analisi delle Corrispondenze, con collocazione dei cluster (in grigio)
In termini di Marketing Mix, la manovra si completa con la riorganizzazione del portafoglio-prodotti del brand tramite una duale separazione dell’offerta, volta a isolare i diversi target indirizzando a ciascuno una dedicata value proposition:
- Kors Heritage: destinata al canale full-price, prevede modelli piccoli, in tonalità inizialmente neutre e successivamente anche scure per intercettare e assecondare le preferenze dei due target direzionali (Ricercatori del Neutro ed Esteti dello Scuro). Sfruttandone l’elevata capacità di spesa, si prevede un posizionamento di prezzo iniziale tra i 250 e i 270 euro per poi incrementarlo ulteriormente fino ai 300 euro, eliminando qualsiasi logica promozionale. Al Prodotto Core si affiancheranno dei servizi-extra quali la personalizzazione della borsa in un Atelier Corner dedicato e il packaging sostenibile gratuito. In termini promozionali, la comunicazione sui social, previa creazione di profili istituzionali italiani, verterà su uno storytelling minimale e valoriale e sull’utilizzo mirato dell’Influencer Marketing;
- MK Essentials: rivolta al canale outlet per intercettare la solida base dei Razionali Sensibili al Prezzo, si svilupperà attorno a modelli capienti e scuri di prezzo compreso tra i 100 e i 130 euro, con sconti massimi del 20% limitati ai periodi promozionali convenzionali. In questo caso, le campagne promozionali devono evidenziare i fattori tangibili del prodotto.
Inoltre, per entrambe le linee si prevede di inserire un sistema di upcycling per gestire in modo sostenibile gli invenduti e consolidare l’impegno green.
Per quanto concerne la leva distributiva (Place), la strategia integra un intervento di rimozione sulle piattaforme digitali indirette, come ad esempio Zalando, al fine di disincentivare l’acquisto transazionale; di conseguenza, il sito e-commerce ufficiale di Michael Kors rimarrà l’unico canale virtuale che offre le borse del brand, essendo esso l’unico in grado di comunicare i nuovi valori in modo coerente con la strategia di riposizionamento.
CONCLUSIONI
Le cause del declino del brand sono state isolate in una crescita volumetrica incontrollata e in una severa brand dilution. Grazie all’impiego combinato delle due tecniche di perceptual mapping, è stato possibile visualizzare lo scenario percettivo attuale, il quale vede il marchio assimilato a concetti di vistosità e scarsa qualità, in netta disconnessione dai macro-trend di sostenibilità richiesti dalla Gen Z.
Le evidenze raccolte dimostrano che il recupero dell’esclusività non richiede l’allontanamento dei clienti value-driven, bensì la loro rigorosa segregazione commerciale nel canale outlet, consentendo al canale boutique di muoversi verso l’alto di gamma senza compromettere la stabilità economica globale della holding. Questo risultato viene raggiunto attraverso la predisposizione di due diverse value proposition che rispecchiano le differenti strutture del marketing mix evidenziate in precedenza.
La razionalizzazione dei canali commerciali, la segregazione della domanda e il rinnovamento dell’identità stilistica in chiave etica e minimale non si configurano semplicemente come una via percorribile, bensì come l’unico orientamento manageriale sostenibile per sottrarsi alle logiche di volume del fast fashion e per restituire a Michael Kors l’autorità, l’esclusività e il pregio necessari per tornare a essere un brand desiderabile, competitivo e profittevole nel panorama internazionale della moda.


 LinkedIn:
 Instagram: