L’evoluzione della Customer Experience nel settore Beauty: il caso Sephora tra innovazione digitale e fidelizzazione
Autore: Gloria Maria Musarò
Data: 06-11-2026
La Customer Experience nel settore Beauty si è evoluta verso un’architettura ibrida, in cui punti vendita fisici, piattaforme digitali, recensioni e strumenti di personalizzazione convivono e si integrano. Il Customer Journey non è più lineare, ma dinamico e omnicanale, costruito attraverso molteplici livelli di interazione.
Nel 2024, il mercato globale del Beauty & Personal Care ha raggiunto un valore di 441 miliardi di dollari, confermando la propria resilienza e una crescita strutturale. Al di là dei numeri, tuttavia, la trasformazione più significativa riguarda il modo in cui viene costruito il valore. I consumatori non valutano più esclusivamente singoli prodotti, ma un ecosistema interconnesso di touchpoint che, nel loro insieme, contribuiscono a determinare percezione, fiducia e preferenza.
In questo contesto emerge una domanda centrale:
In che modo i consumatori costruiscono la propria esperienza di acquisto nel settore Beauty e quali sono i driver che influenzano realmente le loro decisioni?
La ricerca ha adottato un approccio quantitativo, supportato da attività di desk research, con l’obiettivo di analizzare come si struttura la Customer Experience nel settore Beauty e in che modo i touchpoint fisici e digitali influenzano il comportamento d’acquisto, con un focus specifico su Sephora.
L’obiettivo è stato identificare i principali driver decisionali e comprendere in che modo le componenti funzionali, relazionali ed estetiche contribuiscano alla costruzione del valore percepito e dell’engagement.
Il campione
Il questionario online ha raccolto 201 risposte valide, a seguito delle attività di data cleaning e screening. Il campione è prevalentemente femminile, con una quota pari a circa il 90%, coerentemente con la composizione strutturale del mercato Beauty, pur includendo una componente maschile più contenuta ma in crescita.
Dal punto di vista anagrafico, i rispondenti appartengono a diverse fasce d’età, con una maggiore presenza di persone tra i 41 e i 60 anni, seguite dai segmenti 26–40 anni e 18–25 anni. Questa eterogeneità consente di osservare eventuali differenze generazionali nei comportamenti di acquisto e nella propensione verso gli strumenti digitali.
Il consumo di prodotti Beauty emerge come una pratica abituale: oltre la metà dei rispondenti effettua acquisti una o due volte al mese, confermando la natura ricorrente della categoria. La maggior parte dei consumatori adotta inoltre un approccio omnicanale, alternando piattaforme online e punti vendita fisici in funzione della tipologia di prodotto e dell’obiettivo di acquisto.
Le motivazioni sono principalmente riconducibili alla cura di sé e al benessere personale, più che alla sola valorizzazione estetica, evidenziando una concezione sempre più olistica del consumo Beauty.
Nella valutazione dei driver decisionali, i rispondenti mostrano un approccio prevalentemente strutturato e razionale. Prezzo e qualità del prodotto rappresentano i fattori predominanti, mentre elementi esperienziali, come il packaging o l’atmosfera del punto vendita, assumono un ruolo complementare.
L’apertura verso strumenti basati sull’Intelligenza Artificiale risulta ancora moderata: sebbene molti consumatori non li abbiano ancora utilizzati, emerge interesse verso funzionalità concrete e immediatamente utili, come promozioni personalizzate e raccomandazioni di prodotto su misura.
Per comprendere più in profondità le logiche di acquisto, è stata condotta una cluster analysis, che ha permesso di segmentare i consumatori in tre profili distinti, caratterizzati da un diverso equilibrio tra driver funzionali, relazionali ed estetici:
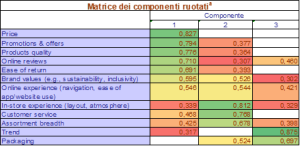
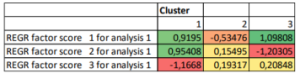
- Value Balancers: integrano dimensione economica e relazionale. Prezzo e qualità del prodotto sono elementi essenziali, ma anche qualità del servizio, ampiezza dell’assortimento ed esperienza in-store contribuiscono alla valutazione finale. Il loro approccio è equilibrato: il valore funzionale rappresenta una condizione necessaria, mentre l’esperienza contribuisce a rafforzare fiducia e soddisfazione.
- Moderate Aesthetes: mostrano un livello complessivo di coinvolgimento più contenuto, ma una relativa sensibilità verso elementi estetici e simbolici, come packaging e immagine del brand. Il processo decisionale è più flessibile e meno polarizzato, rendendoli un segmento trasversale e meno rigido.
- Value Pragmatists: sono fortemente orientati al prezzo. Sconti, rapporto qualità-prezzo e convenienza economica costituiscono i principali driver decisionali, mentre le componenti esperienziali ed estetiche assumono un ruolo marginale.
La struttura delle preferenze
Se la cluster analysis consente di comprendere chi sono i consumatori, la conjoint analysis permette di approfondire come viene costruito il valore.
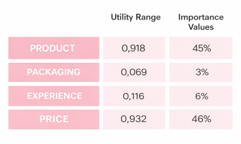
I risultati evidenziano una gerarchia chiara: prezzo e tipologia di prodotto dominano la formazione delle preferenze, confermando come convenienza economica e performance costituiscano il nucleo strutturale della scelta.
All’aumentare del prezzo, l’utilità percepita diminuisce, evidenziando una sensibilità al costo trasversale ai diversi segmenti. Packaging ed esperienza di acquisto, pur essendo valutati positivamente, esercitano un impatto significativamente inferiore sulla preferenza complessiva. Le differenze generazionali rafforzano ulteriormente questo quadro. I consumatori più giovani mostrano una maggiore sensibilità al prezzo, le fasce intermedie adottano un approccio più bilanciato, mentre i consumatori più maturi attribuiscono maggiore importanza alle performance del prodotto. Indipendentemente dalla fase di vita, il valore funzionale rimane il principale punto di riferimento.
Sephora: driver principali e opportunità future
All’interno di questo scenario, Sephora rappresenta un caso di studio particolarmente rilevante. Il brand, infatti, beneficia di una forte notorietà e di un solido posizionamento.
I principali driver di soddisfazione sono legati soprattutto ad aspetti strutturali e di affidabilità: sicurezza dei pagamenti, ampiezza dell’assortimento e continua innovazione di prodotto. Questi elementi contribuiscono a rafforzare la fiducia e risultano particolarmente coerenti con le esigenze dei consumatori che attribuiscono maggiore importanza al rapporto qualità-prezzo e alle performance del prodotto. Al contrario, alcune dimensioni più strettamente esperienziali come customer service, intensità promozionale ed engagement in-store ricevono valutazioni comparativamente inferiori, evidenziando potenziali aree di sviluppo strategico.
In prospettiva, l’Intelligenza Artificiale emerge come una leva promettente, ma selettiva. I consumatori mostrano interesse soprattutto verso funzionalità in grado di generare un beneficio concreto, come alert promozionali personalizzati e raccomandazioni di prodotto su misura, mentre tecnologie immersive o puramente esperienziali sembrano avere un peso meno determinante.
Per Sephora, l’opportunità consiste quindi nel rafforzare la personalizzazione data-driven, ottimizzare le strategie promozionali sulla base dei cicli di riacquisto e garantire una maggiore integrazione tra le interazioni in-store e i profili digitali dei clienti. La sfida strategica non consiste nell’introdurre semplicemente più tecnologia, ma nel fare in modo che l’innovazione sia coerente con l’architettura di valore funzionale che già guida le scelte dei consumatori.
Conclusioni
La ricerca evidenzia con coerenza un pattern strutturale: il consumo Beauty è guidato da una componente emotiva, ma si concretizza attraverso decisioni prevalentemente razionali. Prezzo e performance del prodotto rimangono i principali driver di scelta, mentre la Customer Experience diventa una leva di differenziazione soprattutto quando poggia su una solida proposta di valore funzionale.
Per brand come Sephora, il vantaggio competitivo di lungo periodo risiede quindi nella capacità di orchestrare in maniera integrata valore economico, eccellenza di prodotto, coerenza omnicanale e personalizzazione data-driven, costruendo un’unica architettura strategica.
In questo senso, l’esperienza non sostituisce il valore: lo amplifica.

 LinkedIn:
 Instagram: