
Oltre lo scaffale: il caso Call of Duty tra visual merchandising fisico e digitale nell’era della smaterializzazione del prodotto
Autore: Francesca Sblendido
Data: 23-10-2026
Il contesto del mercato
Negli ultimi due decenni, il settore dei videogiochi ha vissuto una metamorfosi strutturale senza precedenti. Se agli inizi degli anni Duemila l’acquisto di un videogioco rappresentava un rito propriamente fisico, fatto di visite in negozio, attese in cassa, lettura delle fascette e collezionismo delle confezioni (AESVI, 2006), oggi quasi il 90% delle vendite di software avviene in formato interamente digitale, attraverso download diretto dalle piattaforme console e store online (IIDEA, 2024).
Ma cosa accade al visual merchandising quando l’oggetto della vendita perde la sua materialità tangibile? Come si trasforma la disciplina nata per valorizzare lo scaffale fisico quando lo scaffale stesso diventa un’interfaccia, uno schermo o una dashboard?
Lo scopo della ricerca nasce da questo gap di letteratura: mentre gli studi tradizionali di retail marketing hanno ampiamente analizzato il visual merchandising su beni tangibili (dalla moda al largo consumo), scarsa attenzione è stata dedicata all’integrazione omnicanale (“phygital“) per beni ormai completamente smaterializzati, come i videogiochi (Liu et al., 2019). Per esplorare questo fenomeno, è stato scelto come caso di studio il franchise Call of Duty (lanciato nel 2003 dal publisher Activision) nell’ambito della catena retail specializzata GameLife.
L’analisi storica condotta nello studio ha evidenziato quattro grandi ere evolutive nell’industria videoludica:
- 2000–2010 (L’Era Pre-Digitale ed il Negozio come Media Centrale): Il punto vendita fisico (composto da catene come EB Games, Blockbuster, MediaWorld e specialisti indipendenti) era il cuore pulsante dell’esperienza. In assenza di social media e video-recensioni diffuse, lo store funzionava da media centrale, dove il visual merchandising (standee, sagome cartonate, demo station) creava una vera e propria teatralizzazione dell’uscita (AESVI, 2006; Blair, 2017).
- 2010–2015 (Prime Sinergie Omnicanali ed E-Commerce): Con la nascita dei primi siti e-commerce dei retailer e dei portali informativi dei publisher, il visual merchandising iniziava ad estendersi sul web attraverso banner, homepage takeover e prime campagne CRM (AGCOM, 2011; Silva, 2023).
- 2015–2019 (Social Media e Dematerializzazione Progressiva): Con l’avvento dei social media, piattaforme come Instagram, YouTube o Twitch, diventavano canali interattivi per creare hype, trasformando i lanci in eventi globali co-promossi da publisher e retailer (Activision, 2015).
- 2020–oggi (L’Impennata del Digitale e la Svolta Phygital): La pandemia da COVID-19 ha impresso un’accelerazione drammatica: con il lancio di Call of Duty: Warzone, il videogioco stesso è diventato una piattaforma promozionale e media “always-on“. Le vendite digitali hanno raggiunto l’89% in Italia (IIDEA, 2024), spostando l’attenzione promozionale sulle dashboard delle console e sull’e-commerce, ridefinendo il ruolo dello store fisico da luogo transazionale a spazio esperienziale.
METODOLOGIA
Per indagare come i consumatori percepiscano le combinazioni di elementi fisici e digitali e quali configurazioni generino maggior valore, è stato adottato un approccio metodologico misto, qualitativo e quantitativo:
- Fase Qualitativa: Sono state condotte interviste approfondite al team manageriale di GameLife (tra cui la Marketing Manager Michela Citti ed il Merchandising Manager Christian Gorla), a due ex top manager di Activision Italia (Senior Marketing Manager Paolo Pastorelli e Director General Manager Gianpaolo Chisari) e a 32 clienti intervistati sul campo presso lo store GameLife di Rozzano (MI).
- Fase Quantitativa: È stato somministrato un questionario strutturato a 507 rispondenti, da cui è stato estratto un campione pulito e validato di 173 gamer attivi, di età compresa tra i 20 e i 50 anni. L’analisi dei dati, svolta tramite il software SPSS, ha compreso analisi bivariate, Conjoint Analysis con disegno ortogonale su 9 profili d’offerta, segmentazione flessibile (Cluster Analysis K-Means) e Regressioni Lineari Multiple per identificare i driver di soddisfazione.
Fase qualitativa
Dalle interviste ai manager di GameLife è emersa una consapevolezza univoca, che vede il ruolo del visual merchandising come storytelling e leva strategica: «Non è uno scaffale, è un mondo. Se molli il visual, perdi il cliente».
Gli ex manager di Activision hanno poi sottolineato la funzione del retail fisico come media esperienziale e la transizione verso il concetto phygital: «Il prodotto lo vedi su Instagram, lo vivi nel gioco, lo tocchi in store» (G. Chisari).
Passando poi alle interviste ai 32 clienti in store sono emersi importanti elementi di differenziazione:
- una prima differenza di genere, dove le donne mostrano una maggiore sensibilità verso l’estetica generale, i colori accesi, l’ordine visivo ed il merchandising (Funko Pop, gadget, action figure), vivendo lo store in modo più emotivo: «Sono attratta dai colori, dai pupazzi, dai gadget». Gli uomini, invece, chiedono maggiormente elementi interattivi e sfidanti, quali demo giocabili, tornei ed eventi in-store: «Tornei e demo servono per riportare la gente in negozio».
- una seconda differenza riguardante il valore simbolico del fisico dove anche di fronte alla comodità del download digitale, il supporto fisico ed i gadget mantengono un valore affettivo e collezionistico insostituibile.
Fase quantitativa
Il campione validato di 173 rispondenti al questionario è composto prevalentemente da uomini (78,0%), con una presenza femminile pari al 20,2%. La fascia d’età più rappresentata è quella compresa tra 20 e 27 anni (38,2%), seguita dai consumatori tra 42 e 50 anni (26,0%) (Figura 1).
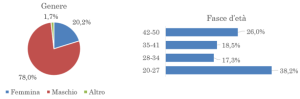
Figura 1. Distribuzione del campione analizzato per genere ed età
La maggior parte dei rispondenti proviene dal Nord Italia (69,4%) e si reca in un punto vendita fisico di videogiochi solo occasionalmente: il 56,1% dichiara infatti di visitarlo una o due volte all’anno, mentre il 29,5% circa una volta ogni 2-3 mesi (Figura 2). Questi risultati riflettono un contesto fortemente digitalizzato, nel quale il negozio fisico continua a mantenere un ruolo rilevante soprattutto come luogo di esperienza e contatto con il brand.
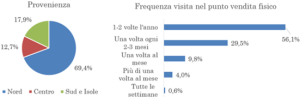
Figura 2. Composizione del campione analizzato provenienza geografica e frequenza di visita nel punto vendita fisico
Per comprendere quali configurazioni di visual merchandising risultassero più efficaci, è stata realizzata una Conjoint Analysis, al fine di misurare il peso relativo attribuito dai consumatori a quattro attributi chiave del visual merchandising.
Ai rispondenti sono stati sottoposti profili costruiti combinando quattro elementi chiave:
- tipologia di allestimento (standard, tematizzato o immersivo);
- prodotto esposto (card digitale, dummy box o bundle con gadget);
- strumenti digitali in store (QR code/trailer, demo giocabile o realtà aumentata);
- livello di coerenza visiva tra canali online e offline.
I risultati (Figura 3) mostrano che il valore percepito nasce soprattutto dall’integrazione coerente tra dimensione fisica e digitale.
La coerenza visiva tra online e offline emerge come il driver più importante (40,9%), seguita dagli strumenti digitali interattivi presenti in negozio (34,4%). L’allestimento fisico mantiene un ruolo rilevante (19,9%), mentre il prodotto esposto incide in misura molto più limitata (4,8%).
Tra i singoli livelli analizzati, i consumatori premiano in particolare:
- un’elevata coerenza visiva tra tutti i touchpoint del brand;
- la presenza di demo giocabili;
- allestimenti immersivi e scenografici;
- bundle arricchiti da gadget o contenuti collezionabili.
Al contrario, risultano meno apprezzati i QR code e i trailer passivi, percepiti come strumenti che aggiungono poco valore rispetto alle informazioni già disponibili online.
Questi risultati confermano come il consumatore contemporaneo non ricerchi semplicemente un prodotto da acquistare, ma un’esperienza phygital coerente, coinvolgente e integrata.
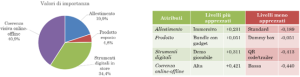
Figura 3. Importanza relativa degli attributi di visual merchandising nella Conjoint Analysis
È stata poi realizzata una simulazione condotta tramite i modelli First Choice, BTL e Logit su tre profili aggiuntivi (Tabella 1), che ha confermato che il profilo d’offerta vincente (con un punteggio di gradimento di 7.19 su 9 e il 52.2% delle preferenze sul modello First Choice) combina:
Allestimento Immersivo + Bundle con Gadget + Demo Giocabile + Alta Coerenza Visiva Online-Offline

Tabella 1. Simulazione su 3 profili ortogonali aggiuntivi
L’analisi Cluster Analysis K-Means sulle utilità parziali ha identificato quattro segmenti distinti di videogiocatori (Tabella 2):
- Gli Omnicanali (21.4%): Attribuiscono quasi l’80% dell’importanza alla coerenza visiva online-offline. Cercano un’esperienza fluida e seamless senza fratture comunicative tra web e negozio.
- Gli Esperienziali in-store (22.0%): Prioritizzano l’allestimento scenografico ed immersivo (41.69% d’importanza) e la presenza di gadget collezionabili e realtà aumentata.
- I Digital First (22.5%): Focalizzati quasi esclusivamente sugli strumenti digitali interattivi in store (70.84% d’importanza), in primis le postazioni demo per testare i titoli.
- I Pragmatici del Prodotto (34.1%): Rappresentano il gruppo più numeroso, orientato soprattutto al prodotto esposto, alle promozioni chiare ed ai bundle con valore aggiunto.
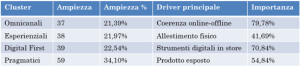
Tabella 2. Segmentazione dei consumatori in quattro cluster
Il paradosso dell’allestimento
Un fenomeno particolarmente affascinante emerso dalla ricerca è il cosiddetto “Paradosso dell’Allestimento”: quando interrogati direttamente, molti consumatori affermano che l’allestimento scenografico non influenza la loro decisione d’acquisto immediata (Figura 4).
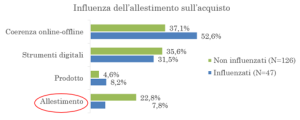
Figura 4. Influenza dell’allestimento sulle decisioni di acquisto
Tuttavia, la regressione lineare multipla dimostra che l’allestimento fisico costituisce il driver primario della soddisfazione complessiva sia per il retailer GameLife (57% dell’impatto) sia per il brand Call of Duty (61%) (Figura 5).
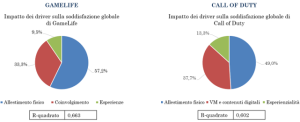
Figura 5. Impatto relativo dei driver sulla soddisfazione complessiva verso GameLife e Call of Duty
Questo dimostra che l’allestimento fisico agisce come una potente leva di brand recall e memoria di marca non genera necessariamente un impulso d’acquisto all’istante, ma si imprime nella memoria emotiva del cliente, riattivando la preferenza nel tempo e rinforzando la brand equity.
Implicazioni manageriali
Da queste evidenze scaturiscono fondamentali raccomandazioni strategiche per retailer e publisher:
- Progettare allestimenti memorabili. L’allestimento non agisce principalmente come leva di acquisto immediato, ma come strumento di brand recall. Investire quindi in corner immersivi, installazioni tematiche ed eventi di lancio può contribuire a rafforzare il ricordo del brand nel tempo.
- Garantire continuità visiva tra canali fisici e digitali. La coerenza tra sito web, social media, ecommerce e punto vendita rappresenta il fattore più importante per i consumatori. Messaggi, colori e grafiche dovrebbero quindi essere mantenuti allineati lungo tutti i touchpoint.
- Integrare strumenti digitali attivi. Demo giocabili, realtà aumentata ed eventi interattivi generano maggiore coinvolgimento rispetto a strumenti passivi come QR code e trailer, offrendo al consumatore un’esperienza distintiva che non può essere replicata online.
- Personalizzare le attività per target differenti. I risultati mostrano differenze significative tra cluster, genere ed età. Le donne tendono a valorizzare maggiormente gadget e merchandising, mentre gli uomini attribuiscono più importanza alle demo giocabili. Analogamente, Omnicanali e Digital First rappresentano i segmenti più sensibili alle strategie phygital.
La ricerca del presente studio si è concentrata sul contesto italiano e su uno specifico binomio brand-retailer (Call of Duty – GameLife). Studi futuri potranno estendere il modello a livello internazionale (Nord America, Asia), esplorando l’impatto delle tecnologie immersive di nuova generazione (Metaverso, VR) e l’evoluzione delle abitudini d’acquisto nelle nuove coorti generazionali (Gen Z e Gen Alpha).


 LinkedIn:
 Instagram: